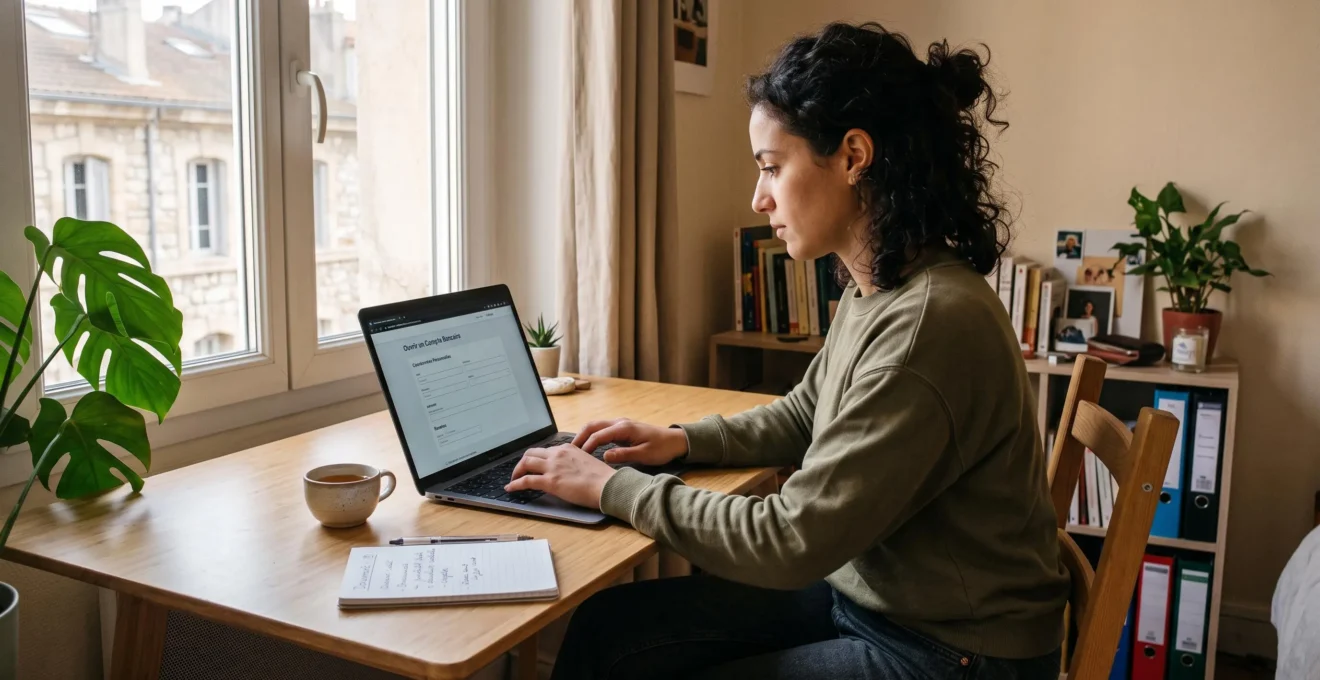
Nouvellement arrivé en France ou résident étranger, vous devez ouvrir un compte bancaire pour gérer votre quotidien : recevoir votre salaire, payer votre loyer, effectuer vos achats. Si cette démarche peut sembler complexe au premier abord, notamment face aux exigences administratives françaises, les banques en ligne simplifient considérablement le processus. Ce guide détaille précisément les documents à préparer et les procédures à suivre pour ouvrir votre compte bancaire en ligne, quelle que soit votre nationalité.
- L’ouverture d’un compte bancaire en ligne se fait entièrement à distance : formulaire en ligne, documents numérisés et signature électronique sécurisée
- Vous devez fournir une pièce d’identité valide (carte d’identité pour ressortissants UE, passeport ou titre de séjour pour les autres) et un justificatif de domicile récent
- Les conditions d’éligibilité incluent la majorité, une résidence française (adresse postale et fiscale) et la possession d’une adresse email et d’un numéro de téléphone valides
- Les banques en ligne offrent des frais réduits jusqu’à 60%, une gestion mobile accessible 24/7 et des outils de suivi en temps réel
La procédure pour ouvrir un compte bancaire en ligne
L’ouverture d’un compte bancaire en ligne suit un processus entièrement dématérialisé qui peut être complété en quelques minutes depuis votre domicile. Cette procédure simplifiée convient particulièrement aux nouveaux arrivants qui souhaitent éviter les déplacements en agence.
Les étapes du processus d’ouverture
Une fois que vous avez sélectionné votre banque en ligne, vous devez remplir un formulaire disponible sur son site Internet. Ce formulaire recueille vos coordonnées personnelles (nom, prénom, date de naissance, adresse en France) et vous permet de préciser vos besoins bancaires.
Vous devrez d’abord choisir le type de compte qui correspond à votre situation :
- Compte courant individuel : pour la gestion quotidienne de vos finances personnelles
- Compte joint : si vous souhaitez gérer un compte avec votre conjoint ou partenaire
- Compte d’épargne : pour constituer une réserve financière
Après avoir complété le formulaire, vous devrez transmettre les documents justificatifs requis sous forme numérisée (scans ou photographies lisibles). La banque analysera ensuite votre dossier, un processus généralement rapide qui ne prend que quelques heures à quelques jours selon les établissements.
La signature électronique et l’activation du compte
La signature du contrat s’effectue grâce à une signature électronique sécurisée, qui possède la même valeur juridique qu’une signature manuscrite. Ce dispositif utilise des technologies de chiffrement avancées pour garantir l’authenticité de votre engagement et la confidentialité de vos données.
Une fois le contrat signé électroniquement, vous recevez un relevé d’identifiant et un code d’accès provisoire qui vous permettent d’activer immédiatement votre nouveau compte en ligne. Vous pouvez alors personnaliser vos codes d’accès et commencer à consulter votre espace client.
Votre carte bancaire vous sera envoyée par courrier sécurisé à votre adresse de résidence sous quelques jours. Dès réception et activation de cette carte, vous pourrez effectuer l’ensemble de vos opérations bancaires : dépôts, retraits aux distributeurs, virements, paiements de factures et achats en ligne ou en magasin, le tout accessible 24 heures sur 24 depuis n’importe où dans le monde.
Rapidité du traitement : L’étude de votre dossier est généralement très rapide. La plupart des banques en ligne vous informent de leur décision sous 48 heures, et certaines proposent même une réponse de principe immédiate après analyse automatisée de vos documents.
Les documents et conditions nécessaires pour ouvrir un compte
La constitution de votre dossier d’ouverture de compte nécessite de rassembler plusieurs documents justificatifs. Les pièces demandées varient principalement selon votre nationalité et votre statut de résidence en France.
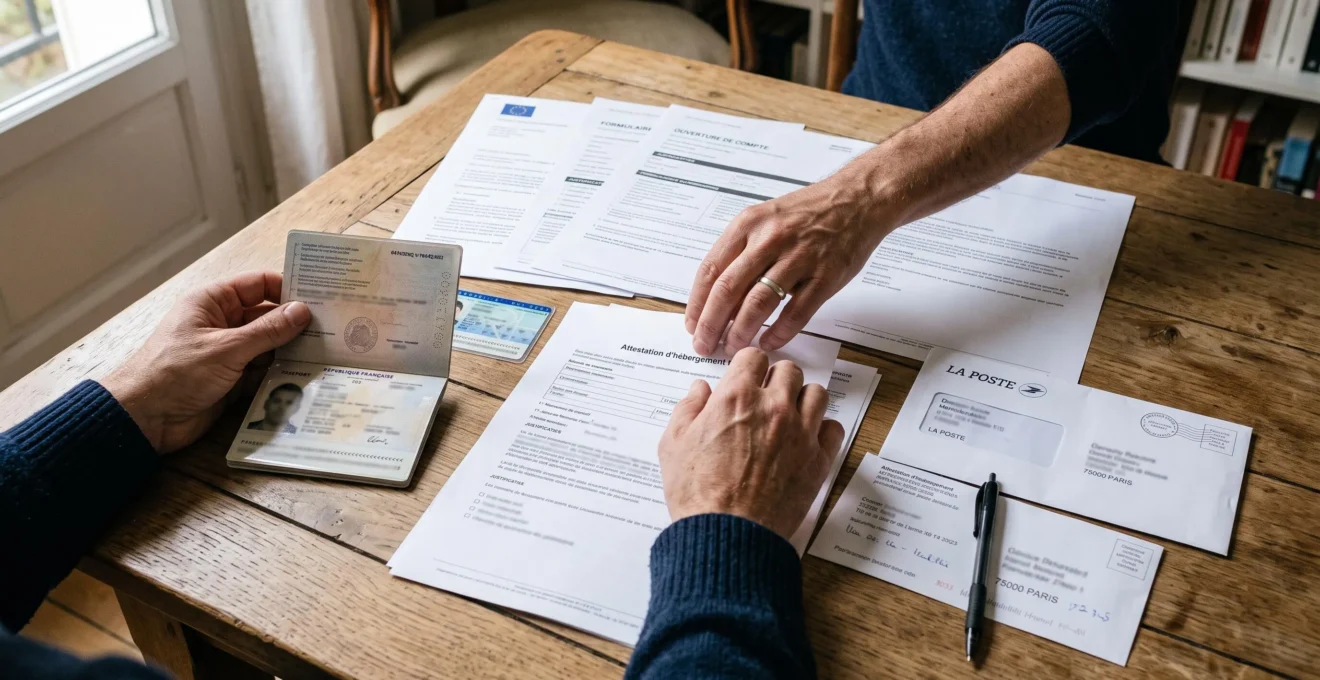
Les pièces d’identité selon votre nationalité
Les exigences en matière de pièce d’identité diffèrent selon que vous êtes ressortissant de l’Union Européenne ou d’un pays tiers. Pour obtenir des informations détaillées sur quels documents pour ouvrir un compte bancaire, vous pouvez consulter les ressources spécialisées des établissements bancaires.
Si vous êtes ressortissant d’un pays de l’Union Européenne, vous pouvez fournir l’un des documents suivants :
- Carte nationale d’identité en cours de validité
- Passeport valide
- Carte vitale (dans certains cas)
- Livret de famille
Si vous êtes ressortissant d’un pays hors Union Européenne, vous devrez présenter :
- Passeport en cours de validité
- Titre de séjour ou carte de résident français
- Visa de long séjour valant titre de séjour (VLS-TS)
Attention : Pour les ressortissants hors Union Européenne, le visa de séjour est indispensable. Un simple visa touristique de courte durée ne permet généralement pas d’ouvrir un compte bancaire en France.
Le justificatif de domicile
Vous devez également fournir un justificatif de domicile datant de moins de trois mois (certaines banques acceptent moins d’un an). Les documents acceptés incluent :
- Facture de services publics (électricité, gaz, eau, téléphone fixe, Internet)
- Quittance de loyer ou bail de location
- Attestation d’assurance habitation
- Avis d’imposition ou de taxe foncière
- Avis d’échéance de loyer
Si vous êtes hébergé gratuitement chez un parent, un ami, votre employeur ou une administration, vous devrez généralement fournir une attestation d’hébergement signée par l’hébergeant, accompagnée d’un justificatif de domicile à son nom et d’une copie de sa pièce d’identité.
Les conditions d’éligibilité
Au-delà des documents à fournir, vous devez respecter certaines conditions pour ouvrir un compte bancaire en ligne en France :
- Être majeur : vous devez avoir au moins 18 ans. Toutefois, certaines banques proposent des comptes pour mineurs dès 12 ans avec autorisation parentale, ou des offres jeunes pour les 18-29 ans
- Disposer d’une résidence en France : vous devez justifier d’une adresse postale française et, dans la plupart des cas, d’une résidence fiscale en France. Certaines banques acceptent néanmoins les non-résidents fiscaux
- Agir en tant que personne physique : l’ouverture en ligne concerne principalement les particuliers pour des besoins non professionnels. Cependant, certains établissements comme Société Générale ou le Groupe Crédit du Nord permettent également l’ouverture de comptes professionnels, pour associations, entreprises ou institutions
- Posséder des coordonnées valides : vous devez fournir une adresse email active et un numéro de téléphone valide pour recevoir les notifications et sécuriser vos transactions
Pour les étudiants de moins de 26 ans, la possibilité d’être hébergé chez un parent est généralement acceptée avec les justificatifs d’hébergement appropriés.
Bon à savoir : Plusieurs banques en ligne, notamment Société Générale, ne requièrent aucun montant minimum à déposer lors de l’ouverture de votre compte. Cette souplesse permet de commencer votre relation bancaire sans contrainte financière initiale, particulièrement appréciable lors d’une installation en France.
Les avantages d’un compte bancaire en ligne pour les nouveaux arrivants
De plus en plus de résidents étrangers et de nouveaux arrivants choisissent les banques en ligne pour gérer leurs finances en France. Cette préférence s’explique par de nombreux avantages concrets, particulièrement adaptés aux besoins de mobilité et de flexibilité.
Simplicité et accessibilité
La procédure d’ouverture se déroule intégralement à distance, ce qui évite les déplacements en agence et vous fait économiser un temps précieux, particulièrement lors de vos premières semaines d’installation en France. Vous n’avez pas besoin de prendre rendez-vous ni d’attendre dans une file d’attente : toute l’opération est sécurisée et peut être effectuée depuis votre domicile en quelques minutes.
La transmission de vos documents s’effectue en ligne via des uploads sécurisés (documents numérisés ou photographies), et la signature électronique garantit la confidentialité et la validité juridique de votre engagement sans nécessiter votre présence physique.
Une fois votre compte ouvert, vous pouvez le gérer depuis votre ordinateur ou via une application mobile dédiée, disponible sur smartphone et tablette. Cette flexibilité vous permet d’effectuer vos opérations bancaires à tout moment et depuis n’importe quel endroit dans le monde, un avantage considérable si vous voyagez régulièrement ou si vous maintenez des liens avec votre pays d’origine.
Économies substantielles sur les frais bancaires
Les banques en ligne proposent généralement des frais bancaires significativement réduits par rapport aux établissements traditionnels. Cette différence s’explique par l’absence de réseau d’agences physiques, ce qui permet de répercuter les économies de fonctionnement sur les tarifs clients.
Concrètement, vous pouvez réaliser jusqu’à 60% d’économie sur vos frais bancaires annuels : cotisations de carte bancaire réduites ou gratuites, frais de tenue de compte souvent inexistants, tarifs avantageux sur les virements et les opérations courantes.
La transparence des offres constitue un autre avantage financier notable. Les produits et services des banques virtuelles sont présentés clairement, sans frais cachés, ce qui vous évite de payer pour des services dont vous n’avez pas réellement besoin. Cette clarté tarifaire facilite la comparaison et vous permet de maîtriser précisément votre budget bancaire.
Outils de gestion avancés et personnalisés
Les comptes bancaires en ligne intègrent des fonctionnalités de gestion financière personnalisées particulièrement utiles pour suivre votre budget, notamment pendant votre période d’installation en France.
Vous pouvez classer vos transactions par catégories (logement, alimentation, transports, loisirs), définir des objectifs d’épargne en fonction de vos projets, établir un budget mensuel à respecter et recevoir des alertes personnalisées. Le suivi en temps réel de vos opérations vous permet de contrôler instantanément vos dépenses et votre solde, facilitant ainsi une gestion proactive de vos finances et des décisions plus éclairées.
Service client accessible et réactif
Contrairement à une idée reçue, les banques en ligne offrent un service client de qualité, souvent plus accessible que celui des établissements traditionnels. Vous pouvez communiquer avec un conseiller ou un agent par plusieurs canaux :
- Email : pour les demandes non urgentes nécessitant une trace écrite
- Chat en direct : pour obtenir une réponse rapide pendant les heures d’ouverture
- Téléphone : pour les situations complexes nécessitant un échange verbal
Les plages horaires de disponibilité sont souvent plus étendues que celles des agences physiques, incluant parfois les week-ends et soirées.
Sécurité renforcée
Face aux dangers réels de la cybercriminalité, les banques en ligne investissent massivement dans des technologies de sécurité avancées. Les transactions bénéficient de systèmes de chiffrement de dernière génération, d’authentification forte à double facteur, de surveillance continue des activités suspectes et de protocoles de validation renforcés pour les opérations sensibles.
Cette sécurité technique s’accompagne de garanties réglementaires : vos dépôts sont protégés par le Fonds de Garantie des Dépôts et de Résolution dans les mêmes conditions que les banques traditionnelles.
Rentabilité et services additionnels
Les comptes d’épargne en ligne offrent généralement une meilleure rentabilité grâce à des taux d’intérêt plus attractifs. Cette différence, même modeste, peut représenter un gain significatif sur le long terme pour vos placements.
Certains établissements proposent également des services facilitant votre installation en France, comme des dispositifs d’accompagnement pour le transfert de vos opérations bancaires depuis votre ancien compte, la domiciliation de vos prélèvements automatiques ou l’accès à des produits d’épargne réglementés (Livret A) et à des solutions de crédit ou d’assurance.